
2026. október 18., 15:26
A nyugdíjasok nem szociális segélyezettek, hanem az állam hitelezői és adományozói!!!
Folytassuk a tegnapi bejegyzést, „Mennyit lop el az állam a leendő román nyugdíjastól?” — most átlagbérrel számolva.
Röviden — tegnap arra a románra számoltam, akit egész életében minimálbérrel fizettek. Ma arra számolunk, aki a gazdaság bruttó átlagbérét kapja — 9 497 lejt, amennyit a statisztikai hivatal 2026 augusztusára jelentett. És a válasz még keményebb: minél jobban megfizetik a munkádat, annál többet adományozol az államnak.
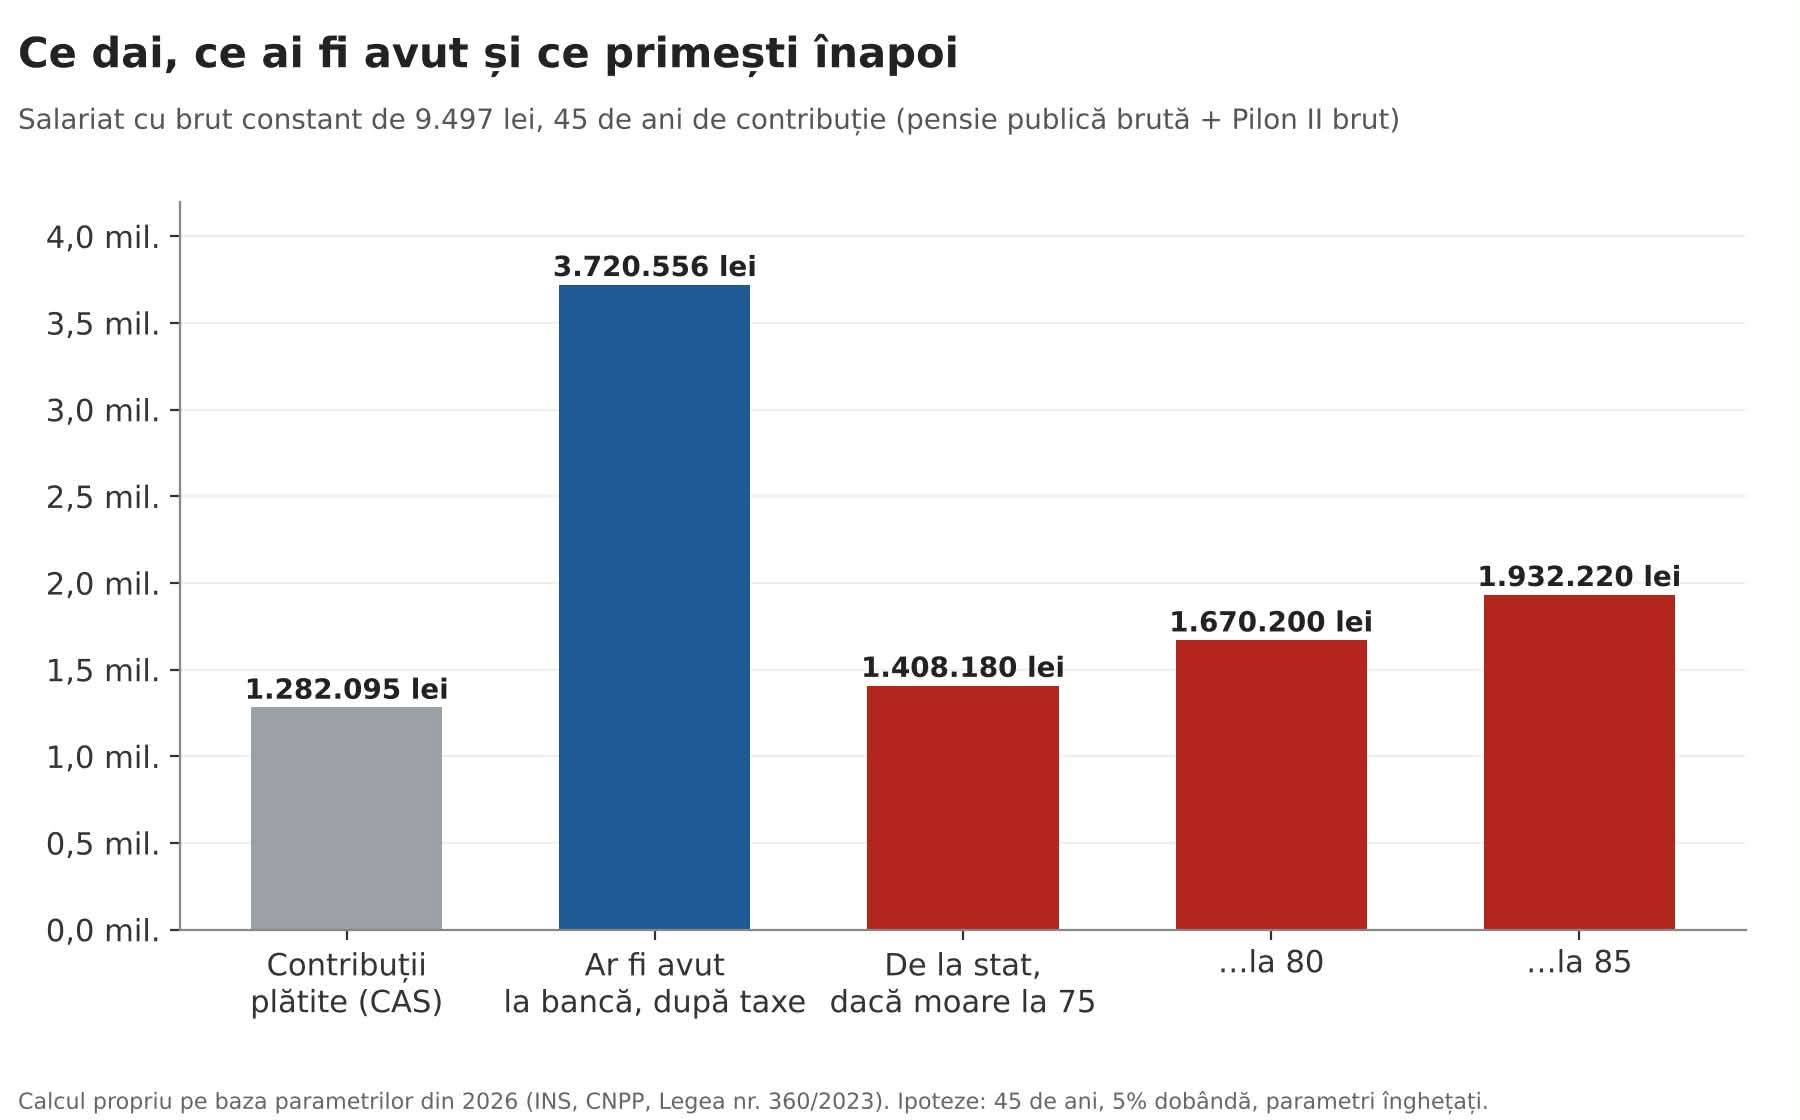
Negyvenöt év munka alatt emberünk havi 2 374,25 lejt fizet be nyugdíjra — összesen 1 282 095 lejt, egyetlen lej kamat nélkül. Ha hagyták volna, hogy havonta bankba tegye, évi 5 %-kal, 3 720 556 lejjel ment volna nyugdíjba — azután, hogy az állam már levonta a kamatadót és az egészségbiztosítási járulékot!
Cserébe az állam havi 4 367 lej bruttó nyugdíjat ad neki (4 107 lejt kézhez), és mintegy 884 000 lejnyi II. pillért. Ha 85 évesen hal meg, összesen 1,93 milliót kapott. Ha 75 évesen, 1,41 milliót.
A különbség — 1,79 és 2,31 millió lej között — az államnál marad.
Hogy visszakapja a pénzét, 119 évet és két hónapot kellene élnie. A ténylegesen kézhez kapott nyugdíjjal számolva 122 évet és hét hónapot. Ha pedig az állam csak az állami nyugdíjat adná, a II. pillér nélkül, 136 évet!
Egyszerű ez, puszta számtan. Innen a cím is: a nyugdíjas nem szociális segélyezett, aki a költségvetés könyörületéből él. Hitelező, aki 45 éven át kamat nélkül kölcsönzött az államnak — és adományozó, aki a végén mindazt ráhagyja, amit már nem ér meg felvenni.
A kíváncsiaknak alább közlöm a részletes bizonyítást — minden számmal és minden feltevéssel a szemünk előtt.
Miért NEM szociális segélyezettek a nyugdíjasok:
Egyre gyakrabban halljuk a kormányzók és a szolgálatos „elemzők” szájából, hogy a nyugdíjak „terhelik a költségvetést”, hogy a nyugdíjasok „az aktívak munkájából élnek”, hogy a rendszer „eltartja őket”. E beszéd nem véletlen: arra készíti föl az adófizetőt, hogy elfogadja a befagyasztásokat, a „korrekciókat” és a halasztásokat, mintha a nyugdíj alamizsna volna, és nem tartozás.
A szociális segélyezett olyan támogatást kap, amelyért nem fizetett be — és jól teszi az állam, hogy megadja neki, mert ez a szociális állam rendeltetése.
A nyugdíjas ezzel szemben fizetett. Hónapról hónapra fizetett, 45 éven át, mielőtt egyetlen lejt is kapott volna. Az alkotmány a nyugdíjat nem a könyöradomány, hanem a jogok fejezetébe sorolja: a 47. cikk (2) bekezdése szerint a polgároknak joguk van nyugdíjra és a törvényben előírt egyéb társadalombiztosítási formákra. A 360/2023. sz. törvény pedig a járulékfizetés elvére építi az állami rendszert — a nyugdíjat az után számolják, amit befizettél.
Ennélfogva a helyes kérdés nem az, hogy „mennyibe kerül az államnak a nyugdíjas?”, hanem az, hogy „mennyivel tartozik az állam a nyugdíjasnak — és e tartozásból mennyit nem fog soha megfizetni?” Erre válaszolnak az alábbi számok.
Hitelező: az állam részletekben adja vissza pontosan azt, amit elvett — kamat nélkül
A havonta befizetett 2 374,25 lejből 1 923,14 lej megy az állami rendszerbe (I. pillér), 451,11 lej pedig a II. pillérbe [2]. Negyvenöt év alatt már csak az állami rész 1 038 497 lejre gyűlik. Ez az a „kölcsön”, amelyet az ember az államnak adott.
Az állam havi 4 367 lej bruttó részletekben fizeti vissza. Névértéken — egyetlen lej kamat nélkül azért a 45 évért, amelyben a pénzzel élt — csak a 238. nyugdíjnál, vagyis 84 éves és 10 hónapos korban. Ha a ténylegesen felvett nyugdíjjal számolunk, miután az állam visszaveszi belőle az egészségbiztosítási járulékot és az adót (havonta mintegy 260 lejt), a megtérülés a 253. nyugdíjnál jön el: 86 éves és egy hónapos korban.
Most tegyük mellé az Eurostat 2024-es adatait: egy 65 éves román férfinak átlagosan még 15,1 éve van hátra; egy nőnek 19,1. Vagyis a férfi statisztikailag 80 év körül hal meg, a nő 84 körül. Az átlagbéres, hétköznapi román tehát még azt a névleges összeget sem éri meg viszontlátni, amelyet befizetett — nemhogy a kamatot!
A világ bármely bankját, amely 45 év után kamat nélkül, olyan részletekben fizetné vissza a betétet, amelyeket a betétes nem ér meg felvenni, a hatóságok még aznap bezáratnák. Az állam megteszi, és „szolidaritásnak” nevezi.
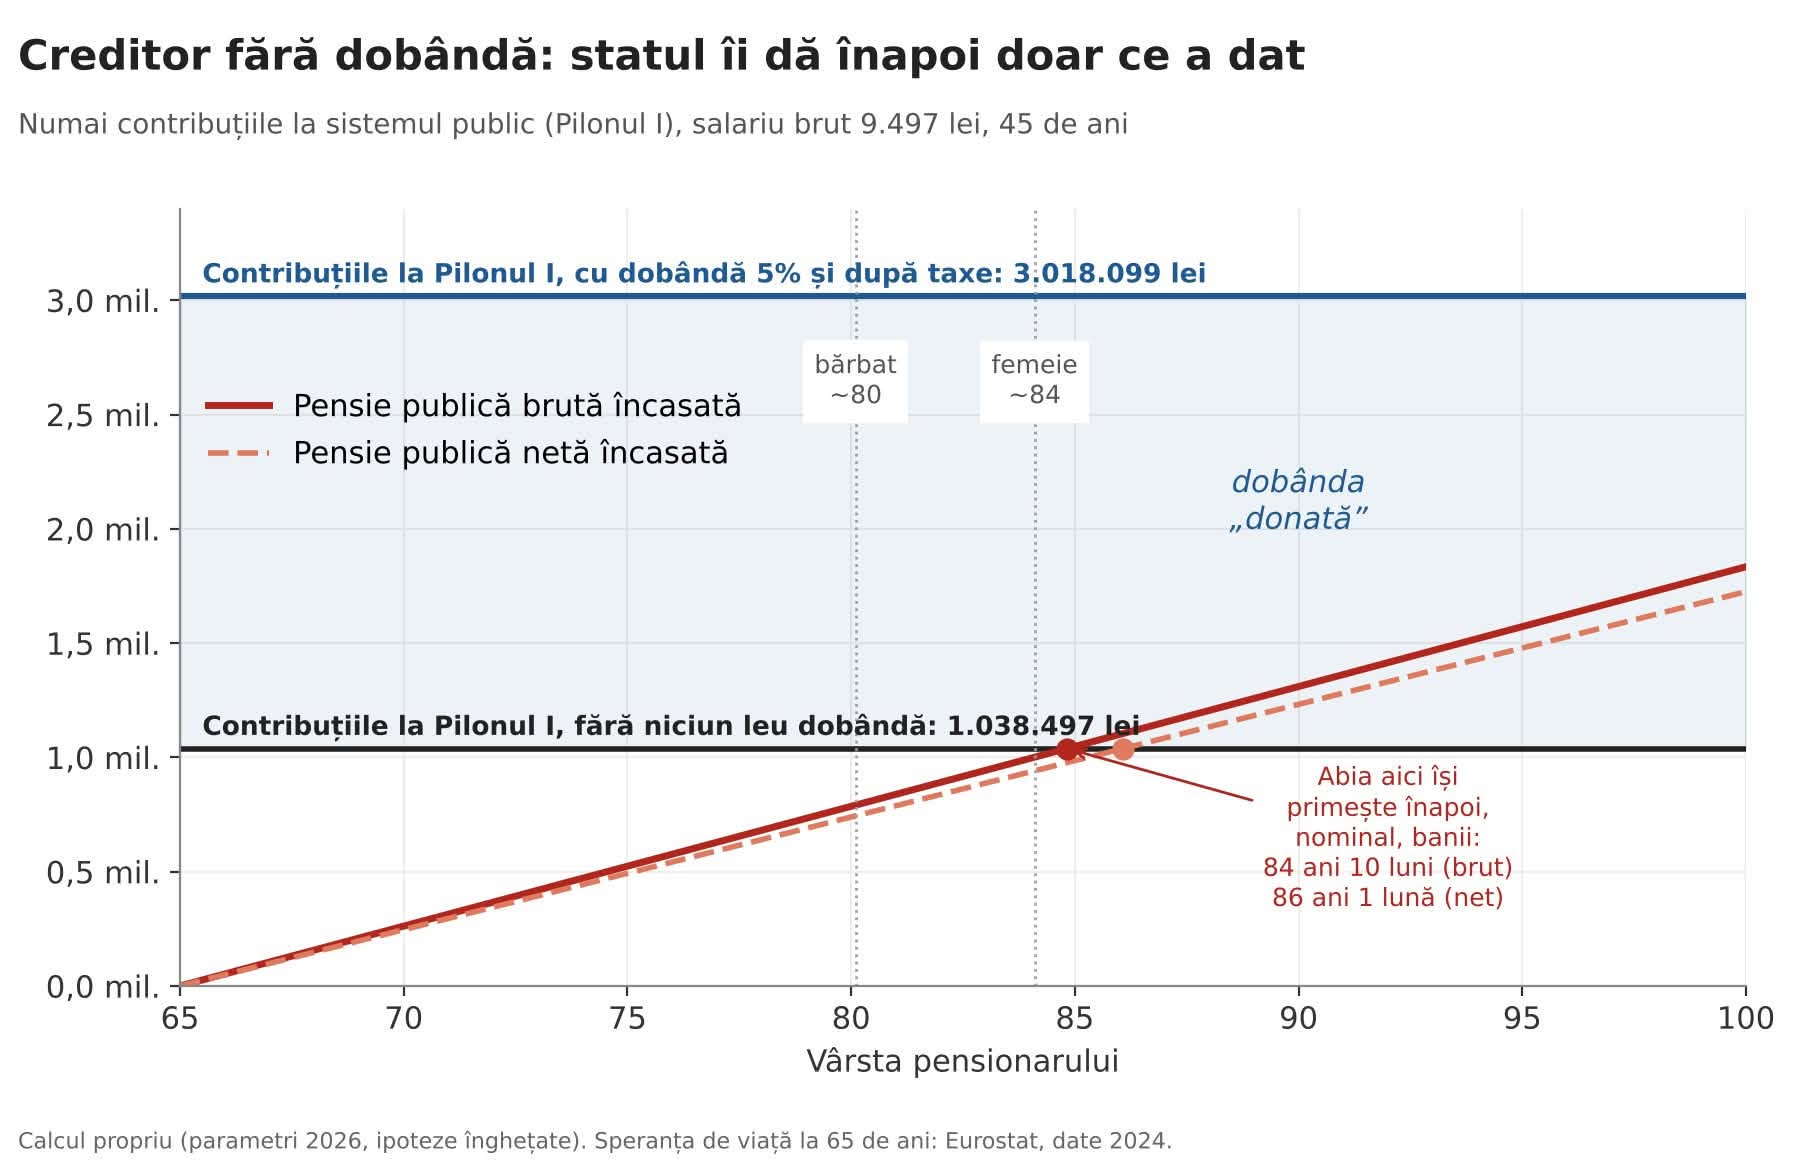
(2. ábra. Kamat nélküli hitelező: mikor kapja vissza az ember névértéken az I. pillérbe befizetett pénzét)
Adományozó: mindaz, amit a pénze termelt volna, az államnál marad
Ugyanaz az 1 038 497 lej az I. pillérből, bankban évi 5 %-kal elhelyezve, adó és egészségbiztosítási járulék után 3 018 099 lejjé vált volna. A csaknem kétmillió lejes különbség az a kamat, amelyet az ember az államnak adományoz — anélkül, hogy bármiféle ajándékozási szerződést aláírt volna, és anélkül, hogy valaha megkérdezték volna.
Ha pedig a kézhez kapott, nem pedig a bruttó nyugdíjjal számolunk, az adomány 2 343 543 lejre (75 évesen), 2 097 107 lejre (80 évesen) és 1 850 671 lejre (85 évesen) nő.
Havi bontásban: a banki tőkéből 20 éven át havi 15 502 lejt költhetett volna, a nyugdíjazás után egyetlen lej kamat nélkül. Az állam — a II. pillérnek ugyanerre az időszakra elosztott részével együtt — 8 051 lejt ad neki. A különbség: havi 7 451 lej — csaknem két további állami nyugdíj, amelyet sohasem fog látni.
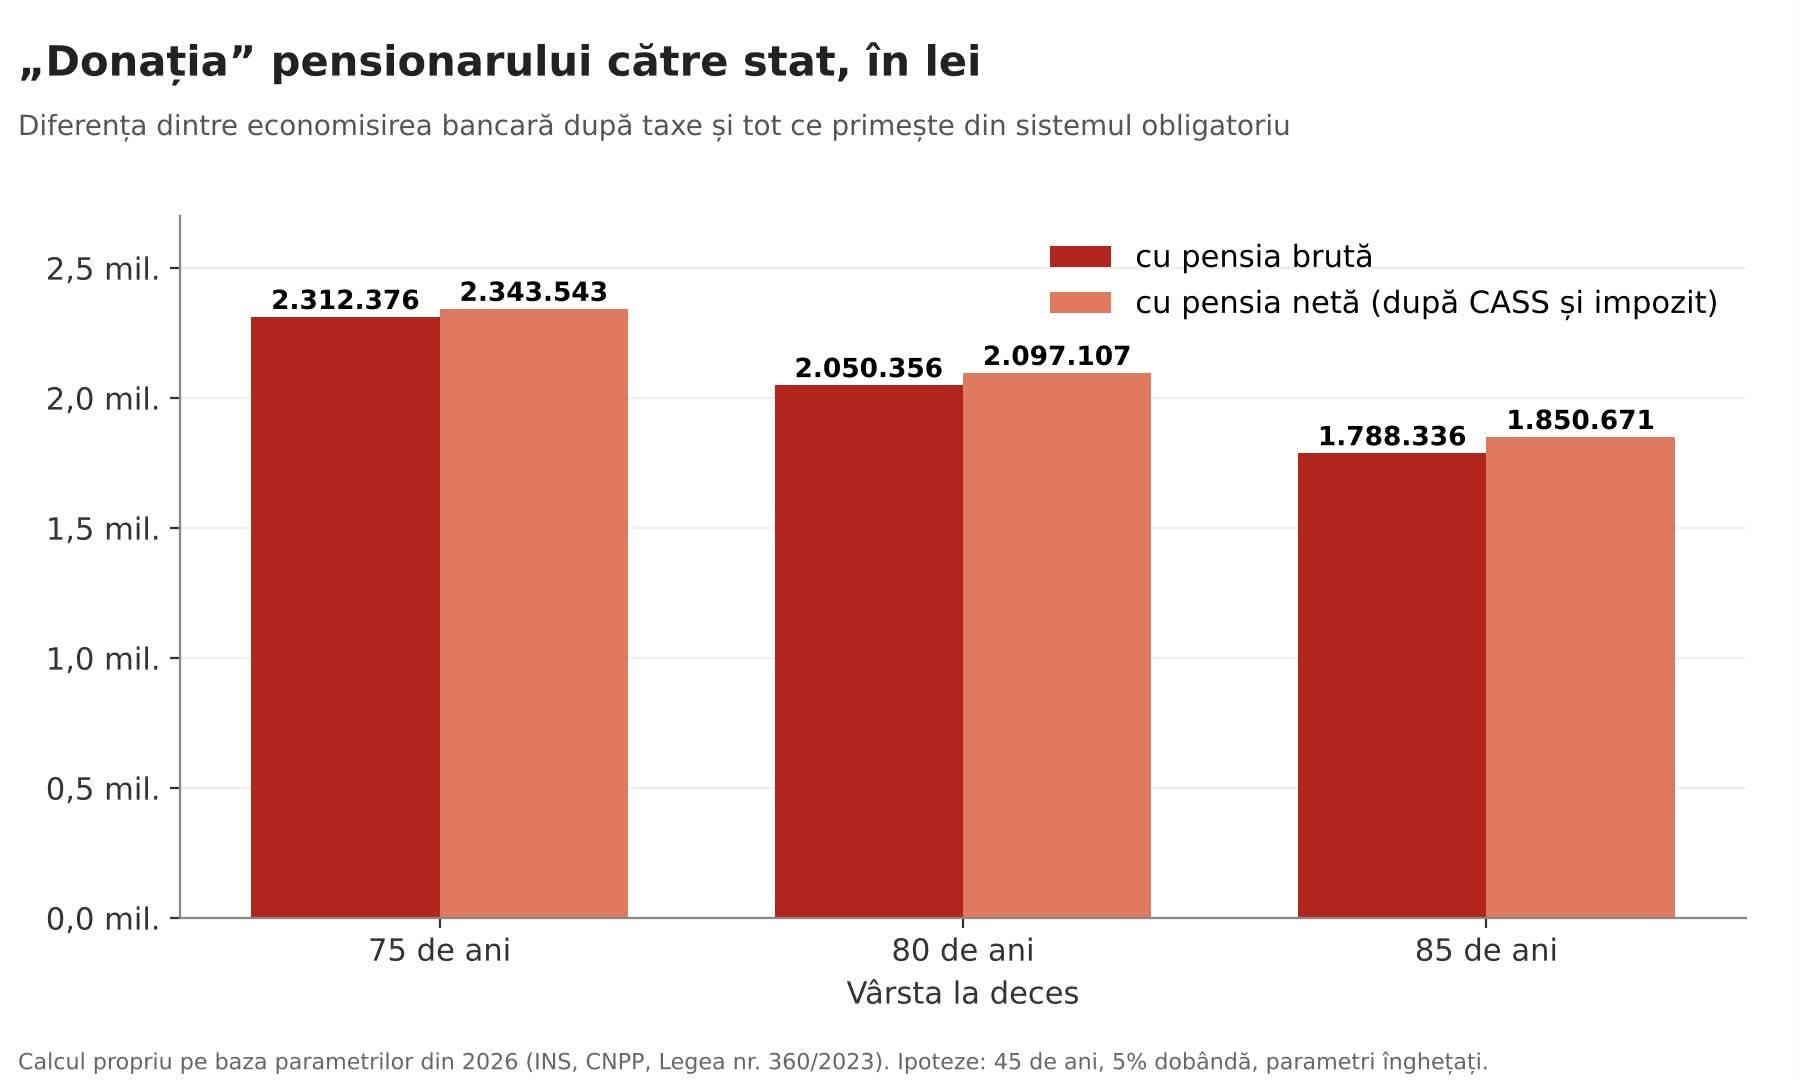
(3. ábra. A nyugdíjas „adománya” az államnak, a halálozási kor szerint)
Hány évesen kapja vissza a román nyugdíjas a pénzét? Olyan korban, amelyet senki sem ér meg!
A számvetés egyetlen: a 3 720 556 lejes banki tőkéből kivonjuk a II. pillér 884 140 lejét, a maradékot pedig elosztjuk a havi 4 367 lejes nyugdíjjal. Eredmény: 649,5 hónap. A kiegyenlítődés a 650. nyugdíjnál következik be — 54 év és két hónap nyugdíjas lét után, vagyis 119 éves és két hónapos korban.
A 4 107,27 lejes nettó nyugdíjjal a kiegyenlítődés a 691. nyugdíjnál jön el — 122 éves és hét hónapos korban. A valaha hitelesen igazolt legidősebb ember, a francia Jeanne Calment, 122 éves és öt hónapos korában halt meg. Átlagbéres nyugdíjasunknak túl kellene élnie őt — és akkor is csak a bankkal kerülne egy szintre!
Ha pedig a II. pillért félretesszük, és csak az állami nyugdíjat vetjük össze a teljes megtakarítással, a küszöböt a 852. nyugdíjnál lépi át, 136 év körül
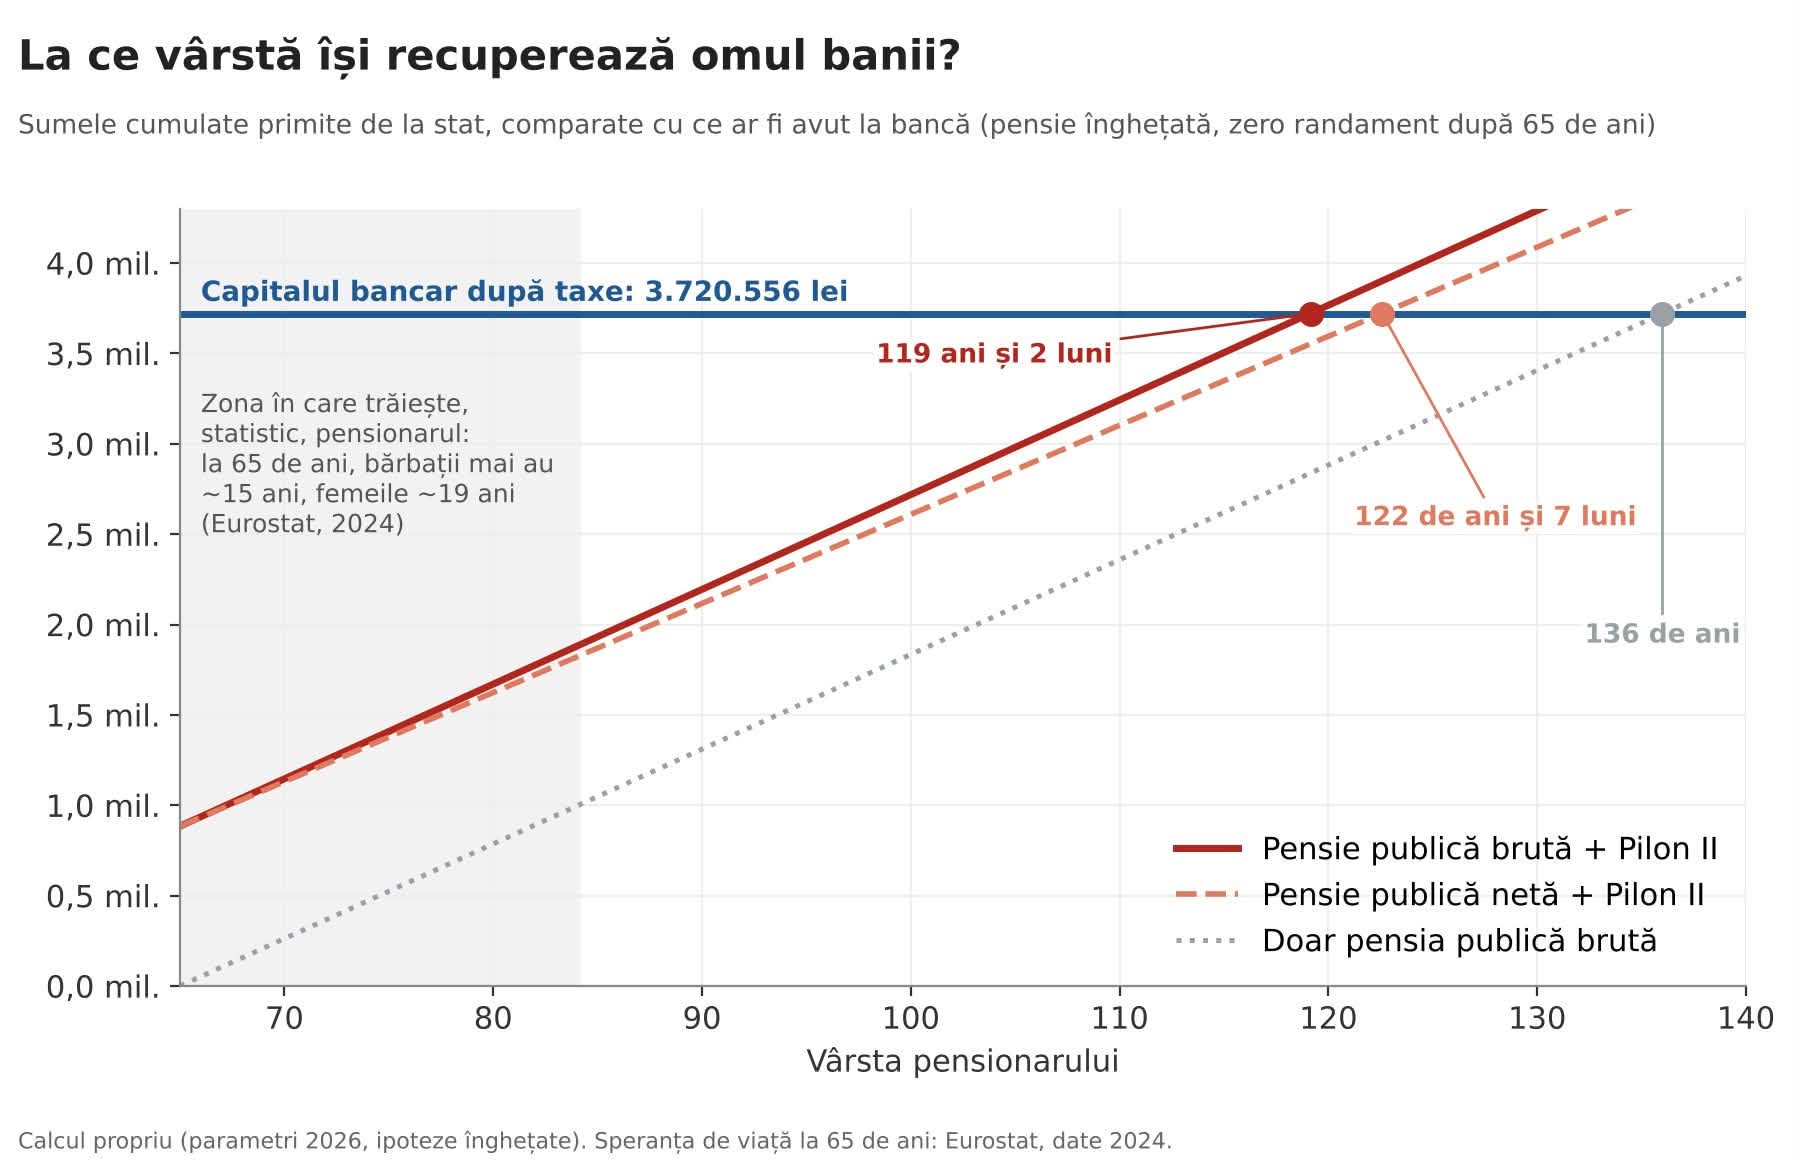
(4. ábra. Az a kor, amelyben az államtól kapott összegek elérik a banki megtakarítást)
Minél többet keresel, annál többet adományozol
A tegnapi számítás mellé téve az eredmény önmagáért beszél:
A járulékok 2,3-szeresükre nőnek; az adomány 2,4–2,8-szeresére; az a kor pedig, amelyben visszakapod a pénzedet, 14 évvel emelkedik. Más szóval: aki többet dolgozik és jobban megfizetik, az a „legbőkezűbb” az állammal szemben.
Legyünk őszinték a végsőkig: a magyarázat egy része magában a nyugdíjképletben rejlik. A stabilitási pontok — 45 évre 16,25 — mindenkinél ugyanazok, tehát a kis nyugdíjnál többet nyomnak a latban, mint a nagynál; ráadásul a II. pillérben való részvétel korrekciós tényezője csökkenti a pontszámot. Ez azt jelenti, hogy az átlagkeresetű „adományának” egy része a rendszeren át a kis bérű kollégához jut. Ez még szép dolog is volna — ha az állam nyíltan kimondaná, és nem éppen ezt a szolidaritást használná érvül arra, hogy a nyugdíjasok „teher” volnának.
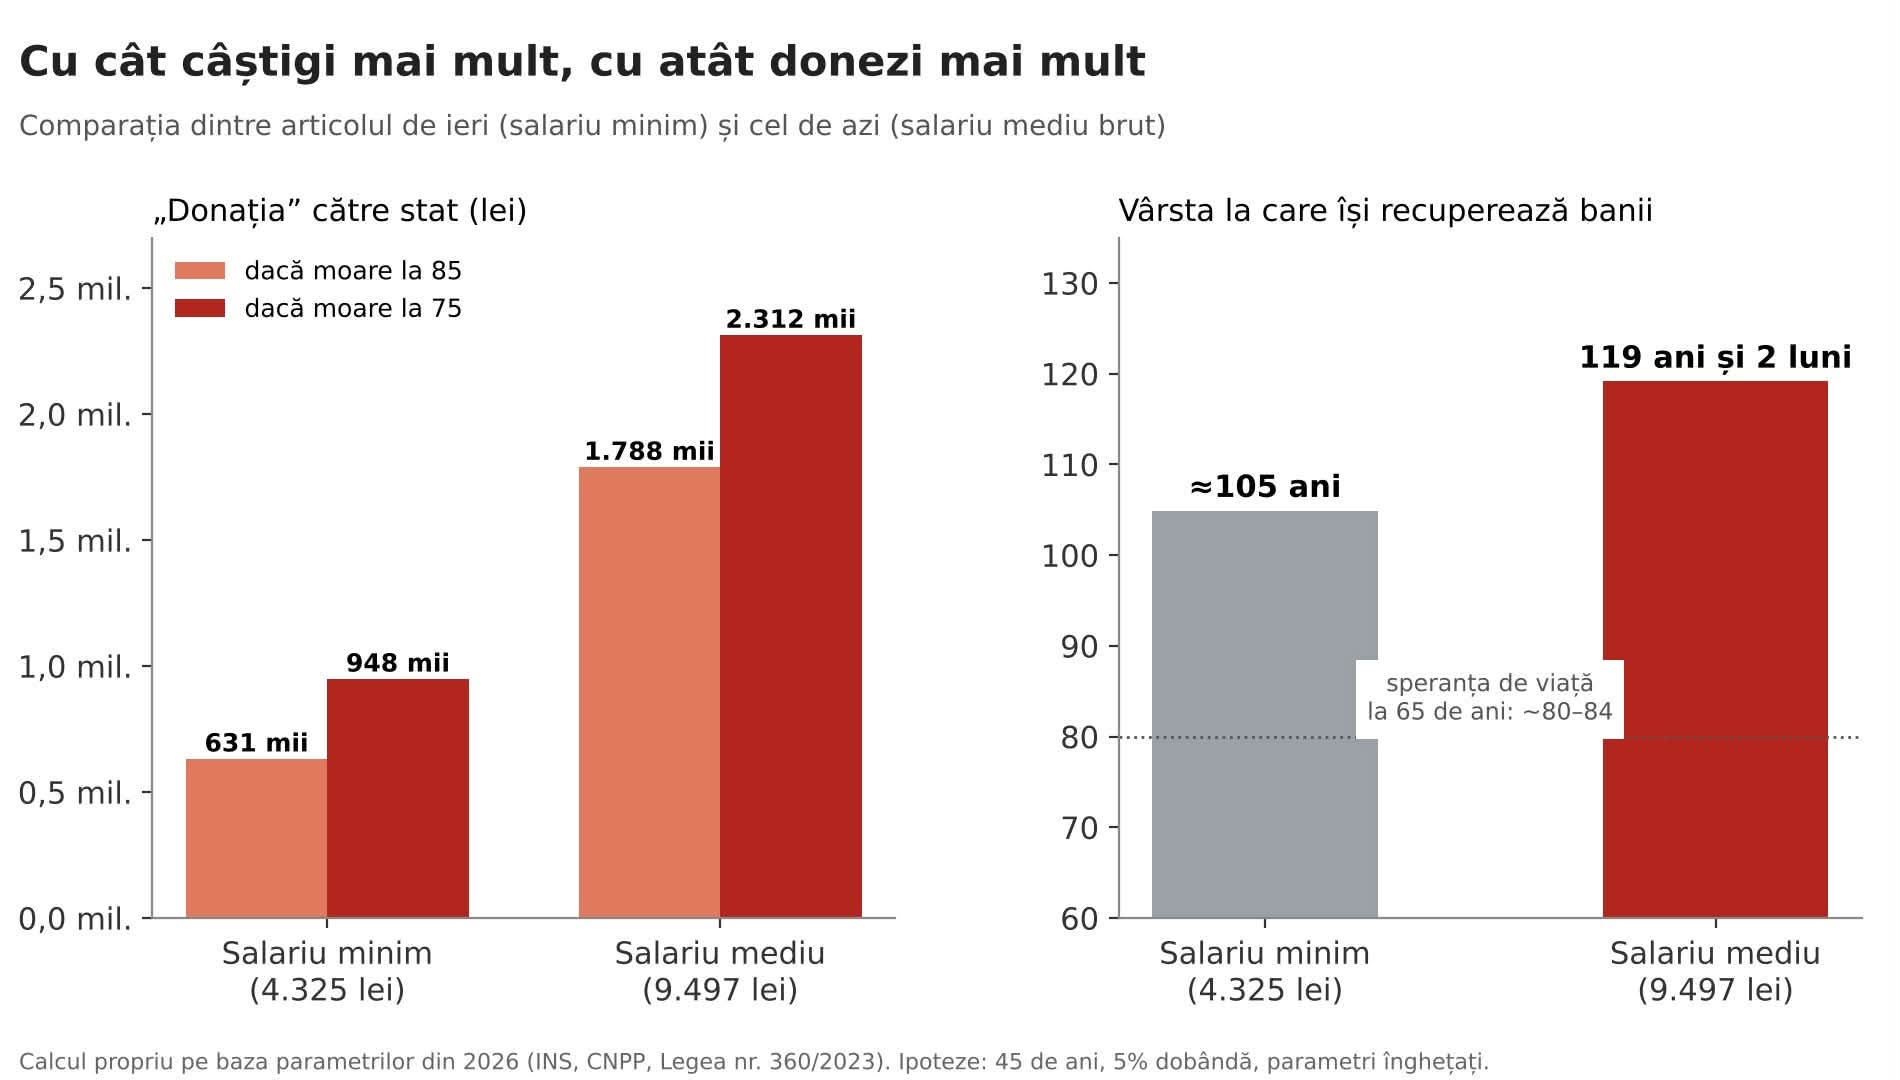
(5. ábra. A minimálbér és az átlagbér összevetése: az adomány és a megtérülés kora)
Őszinte helyreigazítás a tegnapi cikkhez — és ami érvényben marad
Tegnap azt írtam, hogy ha az ember a nyugdíj első évében meghal, az állam „megtartja” mindazt, amit befizetett. Pontosítanom kell: a II. pillérben lévő pénzt az állam nem tartja meg — az személyes vagyon, és a törvény szerint az örökösöké lesz. A mai esetben ez a 243 598 lejnyi járulékból felhalmozott, hozzávetőleg 884 000 lejt jelenti.
Érvényben marad azonban — és ez elég súlyos — minden egyéb. Az I. pillérbe fizetett 1 038 497 lej nem képez örökölhető számlát. Ha az ember pontosan egy év nyugdíj után hal meg, 52 404 lej bruttót vett fel. A 986 093 lejes különbség nem jut el a gyermekeihez, hanem a rendszerben marad. A törvény bizonyos feltételekkel özvegyi nyugdíjat és temetési segélyt ír elő — ám ezek nem visszatérítések, hanem ismét csak „védelem”, az állam szabályai és mértéke szerint.
A feltevések, nyíltan:
- állandó, 9 497 lejes bruttó bér (statisztikai hivatal, 2026. augusztus), 45 járulékfizetési év, 20 és 65 éves kor között, megszakítás nélkül;
- 25 %-os társadalombiztosítási járulék, ebből 4,75 százalékpont a II. pillérbe és 20,25 százalékpont az állami rendszerbe;
- állandó, évi 5 %-os tényleges bruttó kamat, havonta alkalmazva (≈ havi 0,4074 %), befizetés minden hónap végén, banki jutalékok nélkül;
- 10 %-os kamatadó, minden jóváíráskor levonva (összesen 290 650 lej); a kamatra eső egészségbiztosítási járulék a 2026-os határok szerint — 24 300, 48 600 és 97 200 lej, 2 430, 4 860 és 9 720 lejes kötelezettséggel —, amely a 15., a 24., illetve a 36. évtől jelenik meg (összesen 177 390 lej);
- a nyugdíj: 9 497 ÷ 9 192 × 0,81 ≈ évi 0,8369 pont × 45 év = 37,66 pont, plusz 16,25 stabilitási pont = 53,91 pont × 81 lej = 4 367 lej bruttó, a nyugdíjas javára kerekítve;
- a nettó nyugdíj: 136,70 lej egészségbiztosítási járulék és 123,03 lej adó, így 4 107,27 lej;
- II. pillér: havi 451,11 lej évi 5 %-kal, így 884 140 lej bruttó, adók és jutalékok előtt;
- 65 éves kor után: a nyugdíj befagyasztva marad, és sem a banki tőke, sem a II. pillér nem hoz további hozamot.
Tudom, az ellenvetés azonnal jön: a nyugdíjat indexálják, a kamatok ingadoznak, az infláció mindenből eszik. Így is van — és aki akarja, más feltevésekkel újraszámolhatja; épp ezért hagytam mindet nyíltan. De az indexálás nem ajándék: kísérlet, többnyire részleges, hogy megőrizze a nyugdíjasnak annak a pénznek a vásárlóerejét, amelyet az állam 45 éven át ingyen használt. A rokkantsági és özvegyi védelem pedig, amelyet pénzben nem értékeltem, valóságos, és azt tisztességgel az állam rovatába írom. Marad, hogy az állam is megmutassa nekünk a számokat.
(És akárcsak tegnap, a számítás nem veszi figyelembe a rendszer „szociális jellegét” — azt, hogy a mai járulékokból a mai nyugdíjakat fizetik. Csak azt vetjük össze, amit a román polgár adott, és amit kap.)
*
A következtetés — ezúttal a „politikai korrektség” kesztyűje nélkül
Az a román, akit egész életében a 9 497 lejes bruttó átlagbérrel fizettek, és akit hagytak volna, hogy járulékát évi 5 %-kal bankba tegye, 45 év után 3,72 millió lejjel a számláján ment volna nyugdíjba. Tisztán — azután, hogy az állam már levonta a kamatadót és az egészségbiztosítási járulékot!
A kötelező rendszer — az állami nyugdíj plusz a II. pillér, mindkettő bruttóban számolva, vagyis az államra nézve legkedvezőbb változatban — 1,79–2,31 millió lejjel kevesebbet ad neki, aszerint, hogy 85 vagy 75 évesen hal meg. Ez az adomány. Senki sem kérdezte meg tőle, akarja-e megtenni.
Hogy viszontlássa a pénzét, 119 éves és két hónapos koráig kellene élnie. Ha pedig a nyugdíjat úgy számoljuk, ahogyan ténylegesen kapja, miután az állam visszaveszi belőle az egészségbiztosítási járulékot és az adót, csak a 691. nyugdíjnál — 122 éves és hét hónapos korban. Többet, mint amennyit valaha hitelesen igazolt ember élt ezen a földön. Névleges küszöbök ezek, a befagyasztott nyugdíjhoz és a 65 év után kamat nélkül tartott pénzhez kötve; változtassák meg a feltevéseket, és a kor elmozdul. Várom azonban, hogy mutassanak nekünk valószerű forgatókönyvet, amelyben a nyugdíjas visszakapja a pénzét, és hogy hány évesen…
*
A román nyugdíjas tehát nem szociális segélyezett, aki „az állam költségvetéséből él”. Hitelező, aki 45 éven át kamat nélkül kölcsönadta az államnak a pénzét, és akit az állam olyan részletekben fizet, amelyeket statisztikailag nem ér meg felvenni. És adományozó, aki a végén 1,8–2,3 millió lejt hagy az államra — ajándékozási okirat nélkül, közjegyző nélkül és anélkül, hogy megkérdezték volna.
Aki pedig „tehernek” nevezi, az vagy nem tud számolni, vagy nagyon is jól tud… és akkor tökéletes gazember!
Tiszta szociális állam ez a Románia! Az alkotmány 1. cikkének (3) bekezdése azt mondja, hogy Románia jogállam, demokratikus és szociális. A II. Köztársaságban a „szociális” odáig jutott, hogy az ember ad, az állam elvesz — a végén pedig még az embert éreztetik adósnak.
A polgárnak joga van feketén-fehéren látni ezeket a számokat, és joga van ahhoz, hogy átláthatóan megmondják neki, mibe kerül a kötelező járulék, és valójában mit kap érte cserébe!!! Legalább ennyit kapjon a román államnak tett „adományáért”!
A bejegyzés megtekintése a FacebookonAz eredeti bejegyzés állandó címe, úgy, ahogyan a szerző oldalán megjelent.
Hozzászólások
Mondja el a véleményét. A hozzászólások jóváhagyás után jelennek meg.